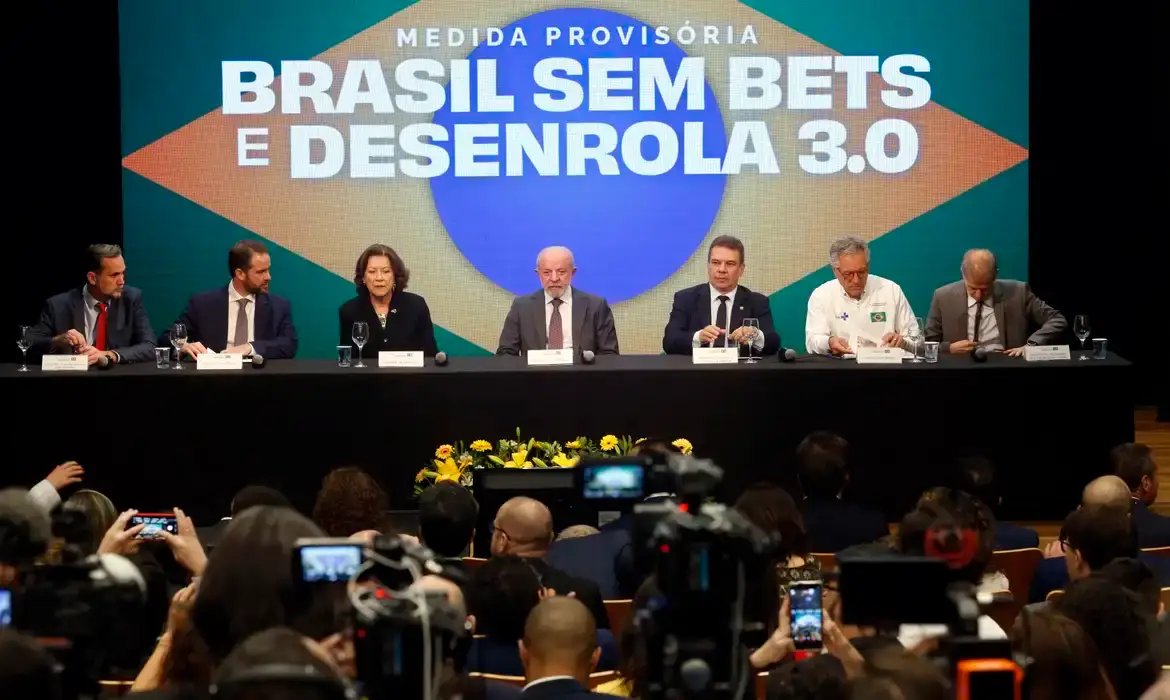
O governo federal lançou o Desenrola Brasil 3.0 em 25 de setembro de 2026, após o presidente Luiz Inácio Lula da Silva assinar a Medida Provisória nº 1.393. A nova fase muda a lógica das renegociações: a União poderá comprar carteiras de dívidas antigas com grandes descontos e depois oferecer condições de quitação ou parcelamento aos devedores.
A medida já está em vigor, mas isso não significa que o consumidor possa renegociar imediatamente. O cronograma divulgado pelo governo prevê o início efetivo das renegociações em 2027, e várias regras ainda dependem de regulamentação.
O que é o Desenrola Brasil 3.0
O Desenrola Brasil 3.0 é uma modalidade emergencial de renegociação de dívidas de pessoas físicas inadimplentes. A principal diferença em relação às etapas anteriores está no mecanismo previsto para as carteiras de crédito.
Pela Medida Provisória nº 1.393/2026, a União poderá adquirir carteiras de dívidas de bancos e de outras empresas credoras. Essa compra será feita por procedimentos competitivos, nos quais terá prioridade quem oferecer o maior deságio, respeitadas as regras do programa e a disponibilidade de recursos.
Depois da aquisição, as dívidas poderão ser reestruturadas para pagamento pelo consumidor. O programa terá duração prevista até 30 de junho de 2028.
Quem pode participar do Desenrola Brasil 3.0
A MP já estabelece critérios básicos para as dívidas que poderão compor as carteiras negociadas. Como regra geral, o crédito deverá atender cumulativamente às seguintes condições:
estar inadimplido há mais de 720 dias e menos de 1.645 dias, considerando 25 de setembro de 2026 como referência;
ter valor original inferior a R$ 10 mil;
ser incluído em uma carteira oferecida pelo credor com deságio mínimo de 90%;
atender às regras do procedimento competitivo definido pelo Ministério da Fazenda.
Esses parâmetros não encerram todas as regras. A própria medida autoriza o Ministério da Fazenda a criar critérios adicionais de elegibilidade e de priorização de créditos e devedores. Por isso, ainda não é possível afirmar que toda pessoa com uma dívida dentro desses limites terá acesso automático ao programa.
A MP também permite que a regulamentação admita determinadas dívidas fora do intervalo principal de atraso ou acima do limite original de R$ 10 mil em situações específicas. Essas exceções dependerão dos atos que ainda serão publicados.
O desconto será mesmo de 90%?
Esse é um dos pontos que exige mais atenção. O texto da MP determina deságio mínimo de 90% na oferta da carteira pelo credor. Isso significa que, para entrar no procedimento principal, a carteira deverá ser vendida por uma fração pequena de seu valor de face.
Para o consumidor, a medida prevê quitação à vista ou parcelamento com desconto equivalente a até o mesmo deságio obtido pela União na compra da carteira. Durante o anúncio, o governo afirmou que pretende repassar integralmente às famílias o desconto obtido no leilão.
Portanto, não é correto interpretar o anúncio como uma garantia imediata de que qualquer dívida individual será reduzida exatamente em 90%. O desconto efetivo dependerá da carteira adquirida, do deságio obtido e das regras de operacionalização.
Quais tipos de dívida podem entrar
O Desenrola Brasil 3.0 não se limita a empréstimos bancários. A MP autoriza a inclusão de dois grandes grupos de créditos:
dívidas financeiras, como operações contratadas com instituições autorizadas a funcionar pelo Banco Central;
dívidas não bancárias passíveis de negativação, incluindo débitos com prestadores de serviços públicos e de utilidade pública, comércio varejista e prestadores de serviços em geral.
Segundo dados apresentados no lançamento e reproduzidos pela Agência Brasil, cerca de 55% do estoque de inadimplência analisado correspondia a dívidas não bancárias, como água, energia, telefonia e varejo.
Quando será possível renegociar as dívidas
Embora a MP tenha entrado em vigor em setembro, o cronograma apresentado pelo governo indica que a renegociação com os consumidores virá depois da seleção e compra das carteiras.
Setembro de 2026: publicação da Medida Provisória.
Novembro de 2026: previsão de publicação do chamamento para os credores.
Dezembro de 2026: entrega das propostas.
Janeiro de 2027: homologação das propostas selecionadas.
Fevereiro de 2027: previsão de assinatura dos contratos e início das renegociações com os devedores.
Até que os canais oficiais sejam divulgados, o consumidor deve desconfiar de mensagens que prometam adesão antecipada, boleto de entrada ou liberação imediata de desconto em nome do programa.
Como será o pagamento
A MP prevê duas formas principais de reestruturação: quitação à vista ou parcelamento. No parcelamento, haverá incidência de juros.
Os encargos financeiros, os prazos, a eventual exigência de entrada e outras condições serão definidos pelo Conselho Monetário Nacional. Banco do Brasil e Caixa Econômica Federal poderão atuar como agentes financeiros na operacionalização.
Isso significa que ainda não existe uma tabela definitiva de parcelas, taxas ou prazo máximo que possa ser aplicada a todos os consumidores.
Quanto o programa pode custar e quantas pessoas pode alcançar
A MP estabelece limite máximo de R$ 15 bilhões em despesas para a aquisição das carteiras ou participação da União em fundos utilizados na operação. O gasto também depende da disponibilidade orçamentária e financeira.
No lançamento, o governo informou que até R$ 150 bilhões em dívidas poderiam ser elegíveis para a operação. Considerando adesão parcial de credores e devedores, a estimativa oficial é de aproximadamente R$ 75 bilhões efetivamente renegociados e até 15 milhões de pessoas alcançadas.
Esses números são projeções do governo, não quantidade garantida de contratos ou beneficiários.
O que ainda falta definir
Apesar de a estrutura legal do Desenrola Brasil 3.0 já estar publicada, pontos importantes ainda dependem de regulamentação. Entre eles estão:
critérios adicionais de renda e priorização dos devedores;
regras detalhadas dos chamamentos e dos leilões;
canais oficiais para consulta e contratação;
juros e prazos dos parcelamentos;
eventual valor de entrada;
procedimentos para confirmação da elegibilidade de cada dívida.
A Medida Provisória também precisa seguir sua tramitação no Congresso Nacional. Mudanças legislativas ou regulamentares podem alterar parte das regras até a fase operacional.
O que fazer agora se você tem dívida atrasada
Por enquanto, o principal é verificar a idade, a origem e o valor original de suas dívidas e acompanhar somente canais oficiais. Não há necessidade de pagar intermediários para “reservar vaga” no Desenrola Brasil 3.0.
O anúncio ocorreu no mesmo pacote de medidas federais que tratou das apostas online. A DEVM também explicou o que o governo anunciou sobre bets e jogos online, tema relacionado ao debate sobre endividamento apresentado durante o evento.
Quando o Ministério da Fazenda publicar os procedimentos de adesão, será possível confirmar quais credores participaram e quais dívidas poderão ser efetivamente renegociadas.
Conclusão
O Desenrola Brasil 3.0 cria um novo modelo de renegociação baseado na compra, pela União, de carteiras de dívidas antigas com grandes deságios. A regra central já está em vigor por meio da MP nº 1.393/2026, mas a negociação para o consumidor ainda não começou.
Hoje, estão confirmados os critérios básicos das carteiras, o limite orçamentário de R$ 15 bilhões e a previsão de início das renegociações em fevereiro de 2027. O próximo passo relevante será a regulamentação do Ministério da Fazenda e a publicação do chamamento previsto para novembro.